2024年家居收纳用品行业趋势:从功能需求到空间美学的消费升级观察
2026-10-04
过去消费者买收纳盒,问的第一句话往往是"能装多少";如今在电商评论区高频出现的却是"跟家里的柜子搭不搭"。这个细微的转变,折射出整个收纳用品赛道正在经历的价值重构。
一、从"藏起来"到"摆出来":需求逻辑变了
传统收纳的核心诉求是遮蔽与压缩,产品设计围绕容量和耐用性展开。但随着小户型占比持续攀升、精装房交付标准提高,以及社交媒体上"全屋整理"内容的爆发式传播,消费者对家居用品的期待已从"看不见乱"升级为"看得见美"。收纳容器本身成了空间陈设的一部分,材质触感、色彩搭配、模块化组合能力开始直接影响购买决策。
二、材料与工艺的迭代:PP、PET与竹纤维的三条路线
目前市面主流收纳制品的材料路线大致分为三类:
- PP(聚丙烯):成本低、韧性好,仍是日用百货渠道出货量最大的品类,但同质化严重,利润空间被持续压缩。
- PET与RPET(再生PET):透明度高、质感接近亚克力,且再生料契合环保叙事,近两年在中高端收纳用品中渗透率快速提升。
- 竹纤维复合材料:主打天然纹理与抗菌属性,适合厨具餐具周边的沥水架、调料收纳等场景,但防潮工艺仍是技术难点。
工艺端值得关注的是模内注塑一体化成型的普及——它让收纳盒在保持结构强度的同时减少壁厚,实现更轻的自重和更高的堆叠精度。部分头部工厂已将此工艺与食品级认证结合,使同一款收纳容器可同时覆盖清洁用品和食材存储场景。
三、可落地的选品与搭配思路
对于零售商和电商运营者而言,单纯按品类铺货的效率正在下降。更有效的做法是按空间场景组织产品线:
- 厨房场景:优先配置耐高温、可进洗碗机的收纳组件,与厨具餐具形成关联销售。
- 卫浴场景:强调防霉、快干材质,搭配清洁用品做组合装。
- 衣柜与桌面场景:以色彩体系和模块尺寸的统一性为核心卖点,降低消费者的搭配决策成本。
数据层面,客单价在80—150元区间的"场景套装"转化率明显高于单品,退货率也低约3—5个百分点,原因在于套装减少了尺寸不匹配的风险。
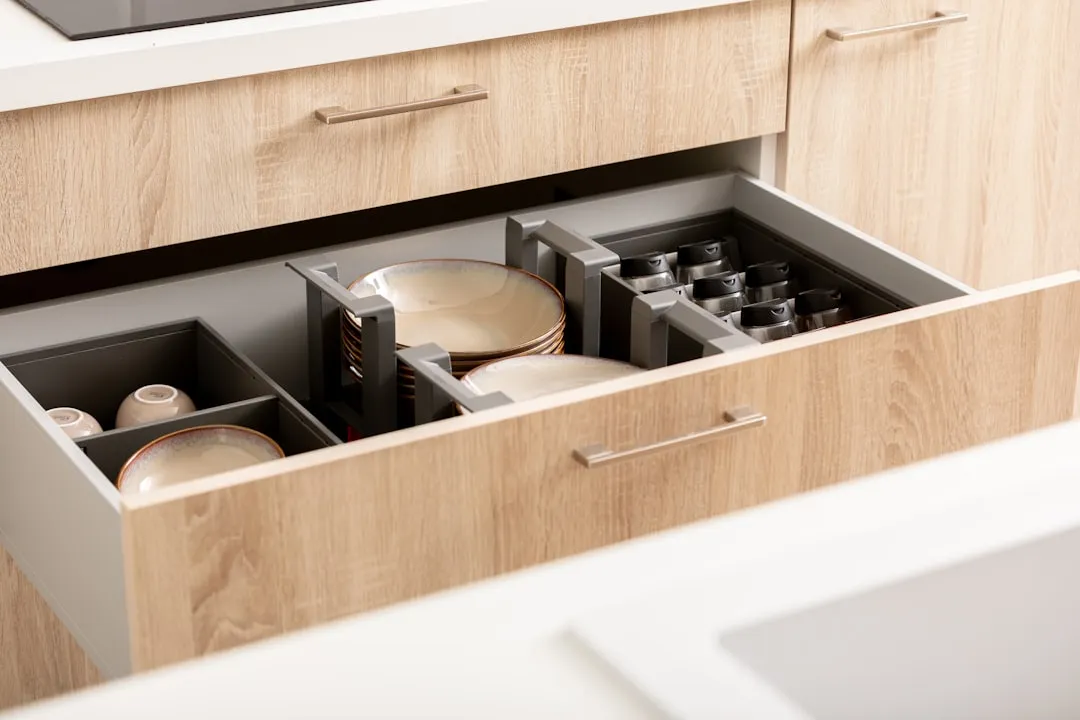
空间美学的消费升级不是一阵风,而是居住密度、审美意识和供应链能力三者交汇的必然结果。对从业者来说,谁能把材料工艺的硬功夫和场景搭配的软审美结合好,谁就能在这轮洗牌中拿到更靠前的位置。