日用百货行业观察:清洁用品与收纳用品的绿色供应链转型趋势
过去两年,日用百货赛道的竞争逻辑正在发生结构性变化。消费者对家居用品的评判标准,已从"能用、便宜"转向"材料安全、可循环、收纳效率高"。这一转变直接倒逼上游制造商重构供应链——从原料采购、生产工艺到物流包装,绿色化不再是营销噱头,而是实打实的成本项与准入项。
一、清洁用品:浓缩化与可降解配方成主流
传统清洁用品的痛点在于"运输水"。一瓶500ml的洁厕灵,有效成分占比往往不足15%,其余全是水。这不仅推高了物流碳排放,也增加了塑料包装用量。近两年,浓缩片剂、固体清洁块在电商渠道增速明显,部分头部品牌已将单位产品的包装塑料用量降低60%以上。
配方端的变化同样值得关注。表面活性剂正从石油基向植物基(如椰油酰胺丙基甜菜碱)切换,生物降解率从不足70%提升至95%以上。对于清洁用品采购方而言,这意味着需要重新评估供应商的原料溯源能力,而非只看报价单。
二、收纳用品:再生材料与模块化设计并行
收纳用品的绿色转型集中在两个方向。一是材料替代:消费后回收PP(rPP)和无纺布再生纤维的使用比例逐年上升,部分工厂已能做到rPP占比50%而不显著牺牲承重性能。二是结构设计:模块化、可折叠的收纳方案减少了仓储和运输体积,间接降低了单件产品的碳足迹。
- 材料端:rPP、竹纤维复合材料、再生PET无纺布
- 设计端:折叠结构、卡扣式组装、标准化尺寸兼容
- 认证端:GRS(全球回收标准)、OK Compost可堆肥认证
值得注意的是,厨具餐具品类也在同步跟进。不锈钢餐具的再生钢使用、竹木餐具的FSC认证,正在成为跨境电商平台的隐性门槛。
三、供应链协同:从单点绿色到全链路减碳
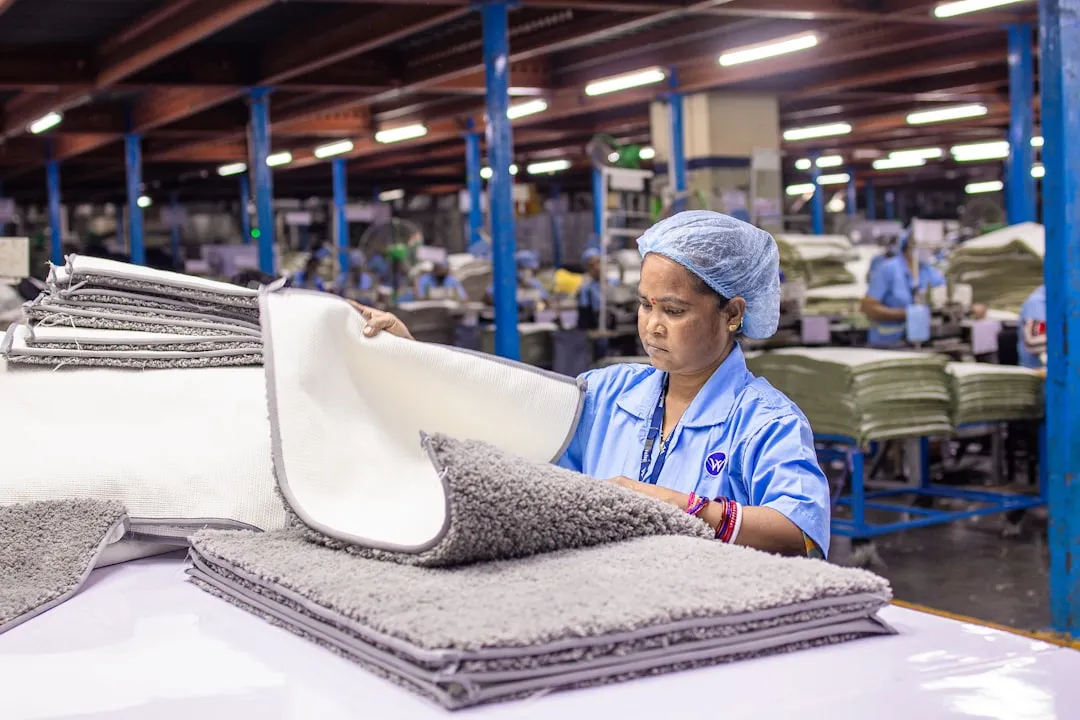
绿色供应链的核心难点不在单一环节,而在协同。以我们观察到的案例来看,武汉某家居用品企业将清洁用品的浓缩液生产与收纳用品的再生塑料注塑放在同一产业园内,共享物流与仓储资源,年度综合碳排放下降约18%。这种"品类协同"模式,对日用百货类目的中型企业尤其有参考价值。
另一个可执行的动作是包装标准化。将清洁用品和收纳用品的外箱尺寸统一为少数几个规格,可提升托盘装载率15%-20%,同时减少包材SKU数量。这类调整不需要大额资本投入,但需要采购、仓储、销售三方联动。
绿色供应链转型不是一道选择题,而是家居用品行业下一阶段的入场券。对中小型企业而言,从浓缩配方、再生材料、包装标准化三个切口入手,比追求全链路认证更务实,也更容易在12-18个月内看到可量化的降本效果。